
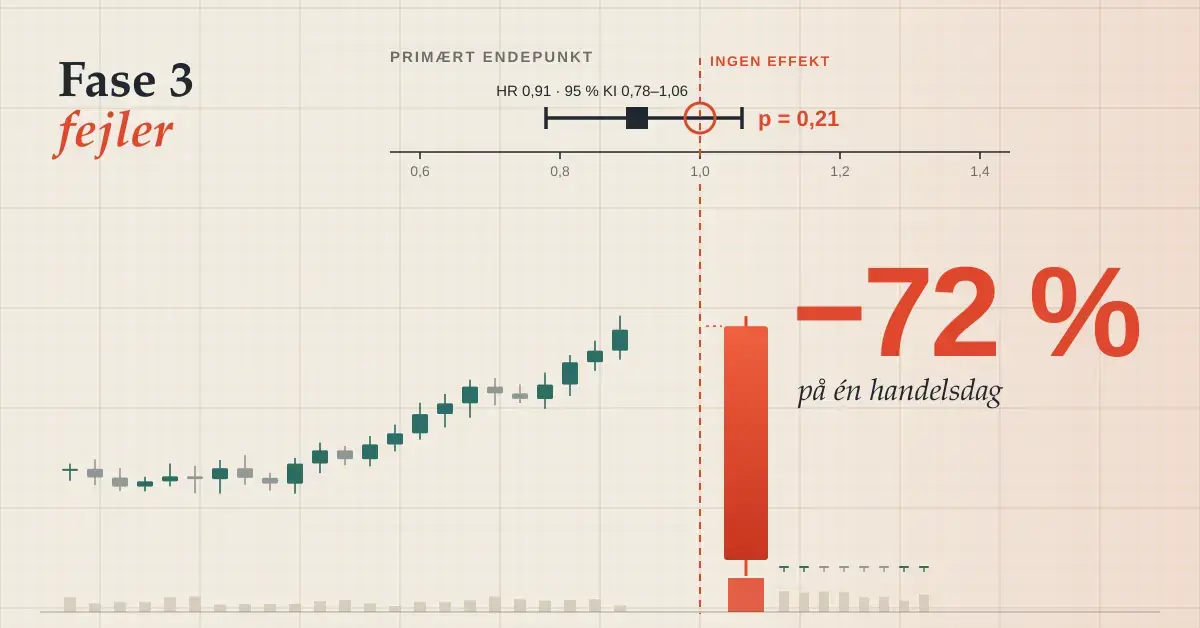
Fase 3-forsøget er et af de mest afgørende – og mest risikofyldte – øjeblikke i et biotekselskabs liv. Et negativt resultat kan sende aktiekursen i frit fald på ganske få minutter, og for mange mindre selskaber forsvinder størstedelen af værdien på en enkelt handelsdag. Denne guide om risikostyring i biotek forklarer, hvorfor fase 3-fiaskoer rammer så hårdt, hvad der ligger bag de store kursfald, forskellen på statistisk og klinisk signifikans samt de risikobegreber, investorer ofte forholder sig til. Det er en faktuel gennemgang – ikke investeringsrådgivning.
Hurtige fakta om fase 3-risiko
- Sandsynlighed for godkendelse fra fase 1 — historisk omkring 7,9 % af lægemidlerne når helt frem til godkendelse (2011-2020).
- Fase 3-succes — historisk består omtrent halvdelen af programmerne, men andelen varierer meget efter sygdomsområde.
- Typisk kursfald ved single-asset fiasko — ofte 50-80 % på en enkelt dag, i enkelte tilfælde mere.
- Hyppigste årsag til fiasko — det primære endepunkt nås ikke, eller der opstår uventede sikkerhedsproblemer.
- Standardgrænse for statistisk signifikans — en p-værdi under 0,05.
- Vigtig fælde — nyheder kommer ofte uden for børstid, så en stop-loss kan “gappe” igennem.
Hvorfor fase 3 er det mest kritiske trin
Fase 3 er det sidste store kliniske trin, før et lægemiddel kan indstilles til godkendelse hos myndighederne. Her skal midlet bevise både effekt og sikkerhed i en stor og bredt sammensat patientgruppe – ofte mange hundrede eller tusindvis af deltagere.
Oddsene er på forhånd lave. Historisk når kun omkring 7,9 % af de lægemidler, der starter i fase 1, helt frem til godkendelse (opgørelse for 2011-2020). Netop derfor bliver fase 3 for investorer et klassisk “binært event”: enten lykkes studiet og baner vejen for et potentielt stort salg, eller også fejler det og fjerner en stor del af selskabets værdi på kort tid. Fiaskoen gør ekstra ondt, fordi selskabet typisk har brugt mange år og store summer, inden resultatet foreligger.
Nogle centrale forhold ved fase 3:
- Studierne kræver ofte mange hundrede eller tusindvis af patienter.
- Fase 3 udgør typisk en meget stor del af de samlede udviklingsomkostninger.
- Succeskriterierne (endepunkterne) er fastlagt på forhånd i aftale med myndighederne.
- Fiasko skyldes oftest manglende effekt eller uventede sikkerhedsproblemer.
Primært endepunkt: det på forhånd aftalte mål, som studiet skal opfylde for at blive regnet som en succes – for eksempel en bestemt forbedring i patienternes tilstand. Vil du gå dybere i, hvordan de enkelte projekter vurderes trin for trin, kan du læse vores guide til at analysere en biotekvirksomheds pipeline.
Hvorfor markedet reagerer så voldsomt
Kursfaldet ved en fase 3-fiasko er ofte voldsomt, og det hænger tæt sammen med selskabernes kapitalstruktur. Mange mindre biotekselskaber er single-asset-selskaber, hvor stort set hele værdien hviler på et eneste projekt. Fejler det, forsvinder en stor del af det fundamentale grundlag. Det er en af grundene til, at small cap biotek-aktier svinger så kraftigt.
Samtidig forsøger mange investorer at sælge på samme tid, hvilket skaber et “gap” i kursen, hvor aktien åbner langt under gårsdagens niveau. Dokumenterede eksempler fra de senere år viser fald i størrelsesordenen 50-80 % – og nogle gange mere – på en enkelt dag, når det ramte lægemiddel var selskabets eneste eller vigtigste program.
| Faktor | Effekt på kursfaldet | Forklaring |
|---|---|---|
| Pipeline-dybde | Formildende | Selskaber med flere projekter rammes typisk mindre hårdt |
| Kontantbeholdning | Afgørende | Uden kapital til nye forsøg stiger risikoen for økonomisk krise |
| Institutionelt ejerskab | Kan stabilisere | Store fonde sælger nogle gange mere kontrolleret end private |
Videnskabelige årsager til sene nederlag
Lovende resultater i fase 2 er ingen garanti for succes i fase 3. En hyppig årsag til fiasko er, at fase 2-studiet var relativt lille eller havde en snævert udvalgt patientgruppe. Når man skalerer op, øges den biologiske variation blandt patienterne, og en effekt, der sås i en lille gruppe, holder ikke altid i en stor.
Desuden kan sjældne, men alvorlige bivirkninger først vise sig, når mange mennesker behandles over længere tid.
Typiske årsager til fase 3-fiasko:
- Det primære endepunkt nås ikke.
- Data er inkonsistente på tværs af forskellige forsøgssteder.
- Nye sikkerhedsproblemer, der ikke sås tidligere.
- Ændringer i standardbehandlingen undervejs i studiet.
Statistisk kontra klinisk signifikans
En vigtig skelnen er forskellen på statistisk og klinisk signifikans. Et studie kan være statistisk succesfuldt og samtidig vise en så lille forbedring for patienterne, at myndigheder og betalere ikke finder den meningsfuld nok.
Investorer, der kun ser på, om et studie “bestod” statistisk, kan derfor overse, om effekten er stor nok til at blive en kommerciel succes. Vurderer markedet, at effekten er for beskeden til at konkurrere med eksisterende behandlinger, kan aktien falde, selv når selskabet kalder studiet en succes.
| Begreb | Hvad det er | Betydning |
|---|---|---|
| P-værdi | Et statistisk mål for, hvor godt data taler imod antagelsen om “ingen effekt” | Bruges til at afgøre, om et resultat formelt regnes som signifikant |
| Effektstørrelse | Hvor stor forbedringen faktisk er | Har stor betydning for det kommercielle potentiale |
| Hazard ratio | Et mål for relativ risiko for en hændelse (fx død) mellem to grupper | Et centralt nøgletal i blandt andet kræftstudier |
P-værdi, kort fortalt: den angiver, hvor sandsynligt det er at observere et resultat mindst så markant som det målte, hvis lægemidlet i virkeligheden ingen effekt havde. En lav p-værdi (typisk under 0,05) betyder, at et så tydeligt resultat ville være usandsynligt ved ren tilfældighed – men den fortæller ikke i sig selv, hvor stor eller klinisk vigtig effekten er.
Statistisk vs. klinisk signifikans
Statistisk signifikans — er resultatet reelt eller tilfældigt? Måles typisk med en p-værdi. En lav p-værdi (under 0,05) betyder, at et så tydeligt resultat ville være usandsynligt, hvis lægemidlet ingen effekt havde. Afgør, om studiet formelt regnes som bestået.
Klinisk signifikans — er effekten stor nok til at betyde noget? Handler om effektstørrelsen – hvor meget bedre patienterne faktisk har det. En lille, men “signifikant” forbedring kan være for beskeden til, at myndigheder og betalere finder den meningsfuld.
Pointe: begge dele skal være opfyldt for kommerciel succes. Et studie kan “bestå” statistisk, men kursen kan alligevel falde, hvis markedet vurderer effekten for lille.
Markedspsykologi og “run-up” før data
I månederne op til offentliggørelsen af fase 3-data ses ofte en kraftig kursstigning – et såkaldt “run-up” – drevet af forventning og spekulativ kapital.
Denne stigning øger imidlertid faldhøjden. Er en aktie steget kraftigt i forventning om gode data, er kursen i høj grad “prissat til perfektion”. Selv en mindre skuffelse – eller en decideret fiasko – kan så udløse et brat fald, når mange spekulative investorer forsøger at sælge samtidig. En måde at vurdere, om kursen er løbet for langt, er at holde den op mod en nøgtern værdiansættelse af projektet. Nogle mere erfarne aktører forsøger ligefrem at tjene på et fald ved at shortselle aktien, hvilket dog har sin egen betydelige risiko.
- Øget købsinteresse i ugerne før “top-line data”.
- Højere volatilitet og handelsvolumen.
- Rygtedannelse på sociale medier og investorfora.
- Optionsmarkedet indregner ofte meget store forventede udsving.
Hvad kendetegner et “usundt” run-up?
Nogle investorer ser på, om en kursstigning er underbygget af nye, konkrete oplysninger, eller om den mest er drevet af stemning. Hvis selskabets værdiansættelse allerede før data overstiger selv optimistiske vurderinger af projektets værdi, er der en betydelig risiko for et efterfølgende fald.
Et andet forhold, mange følger, er insidersalg: sælger ledelsen ud af egne aktier under et run-up, tolkes det undertiden som et muligt advarselstegn – dog kan der også være private årsager til sådanne salg.
rNPV (risikojusteret nutidsværdi): en metode til at værdisætte et lægemiddel under udvikling ved at gange den forventede fremtidige indtjening med sandsynligheden for, at det bliver godkendt.
Finansielle eftervirkninger – cash runway
En fase 3-fiasko er ikke kun en videnskabelig skuffelse – den kan udløse en finansiel krise. Når hovedprojektet fejler, bliver det ofte svært og dyrt for selskabet at rejse ny kapital, og en eventuel aktieemission kan ske til en meget lav kurs, hvilket udvander de eksisterende aktionærer kraftigt.
Derfor er “cash runway” – hvor længe kontanterne rækker – et centralt forhold at forstå. Har selskabet nok kapital til at omstille sig til et andet projekt, eller er det tvunget ud i en meget udvandende kapitalrejsning?
Forhold, der typisk indgår i vurderingen:
- Hvor meget kapital er tilbage efter et eventuelt studiestop.
- Omkostninger ved at afvikle kliniske forsøg.
- Selskabets mulighed for at skære i faste omkostninger.
- Sandsynligheden for at finde en partner til de resterende projekter.
Pivotering efter et nederlag
Nogle selskaber overlever en fase 3-fiasko ved at “pivotere” – altså skifte fokus til en anden kandidat i pipelinen. Det forudsætter dog, at selskabet stadig har kapital tilbage. Et selskab med en solid kontantbeholdning har lettere ved at omstille sig end et selskab, der har brugt næsten alt på det fejlslagne forsøg.
| Situation | Typisk konsekvens | Overvejelse |
|---|---|---|
| Stor kontantreserve | Mulighed for at skifte fokus til et andet projekt | Kan kræve tålmodighed |
| Lille kontantreserve | Kapitalrejsning til lav kurs | Betydelig udvanding er ofte svær at undgå |
| Ingen pipeline | Afvikling eller opkøb | Ofte er der primært “kasseværdi” tilbage |
Risikobegreber og metoder i markedet
Der findes forskellige metoder, som investorer bruger til at forholde sig til risikoen omkring binære begivenheder som fase 3-data. Det følgende er en beskrivelse af, hvad der findes og bruges i markedet – ikke anbefalinger.
- Positionsstørrelse – at begrænse, hvor stor en del af porteføljen en enkelt, risikabel case udgør.
- Spredning – at fordele investeringer over flere uafhængige selskaber.
- Tidsmæssig spredning – at gå ind i positioner over tid frem for på en gang.
- Afledte instrumenter – nogle erfarne investorer bruger optioner (fx put-optioner) som en slags forsikring. Optioner er dog komplekse instrumenter med deres egen risiko og omkostning og er ikke velegnede for alle.
Put-option: en finansiel kontrakt, der stiger i værdi, hvis en aktie falder. Den kan fungere som en form for afdækning, men koster en præmie og indebærer selvstændig risiko.
Hvorfor stop-loss ikke altid virker i biotek
En vigtig teknisk pointe: en stop-loss-ordre beskytter ikke nødvendigvis mod store kursfald i biotek, fordi bioteknyheder ofte offentliggøres uden for børsens åbningstid.
Lukker en aktie i kurs 100, og selskabet annoncerer en fiasko om aftenen, kan aktien åbne i for eksempel kurs 20 næste morgen. En stop-loss sat til kurs 80 vil da blive udført omkring kurs 20, fordi det er den første tilgængelige pris efter åbningen. Dette fænomen kaldes et “gap”.
| Metode | Karakteristik | Begrænsning |
|---|---|---|
| Stop-loss | Automatisk salg ved en fastsat kurs | Beskytter ikke mod “gaps” uden for børstid |
| Put-optioner | Kan give en fastsat salgspris | Koster en præmie; kompleks risiko |
| Kontantreserve | Købekraft efter et fald | Giver intet afkast, mens den ligger klar |
Hvad man kan undersøge før fase 3-data
For bedre at forstå risikoen ved et selskab op til fase 3 kan man se på selskabets tidligere udmeldinger. Var fase 2-resultaterne solide, eller lå de lige på grænsen? Har selskabet ændret studiets endepunkter undervejs? En sådan ændring midt i et studie kan i nogle tilfælde være et tegn på, at de oprindelige mål var svære at nå. Eventuelle ændringer i forsøgsprotokollen kan ofte spores i det offentlige register ClinicalTrials.gov.
Forhold, mange investorer undersøger:
- Fase 2-data (stikprøvestørrelse og signifikans).
- Eventuelle ændringer i forsøgsprotokollen.
- Sammenligning med konkurrerende lægemidler.
- Ledelsens historik og tidligere resultater.
Uafhængige ekspertvurderinger
Det kan være nyttigt ikke kun at læse selskabets egne præsentationer, men også, hvad uafhængige eksperter (ofte kaldet Key Opinion Leaders, KOLs) siger om behandlingen. Er fagfolk skeptiske over for et lægemiddels virkningsmekanisme, kan det være et signal om øget risiko.
| Kilde | Karakter | Hvad man ofte ser efter |
|---|---|---|
| Selskabets egne udmeldinger | Subjektiv | Planer og tidslinjer |
| Uafhængige eksperter (KOLs) | Mere objektiv | Vurdering af medicinsk relevans |
| Myndigheder (FDA/EMA) | Officiel | Referater fra rådgivende møder |
Læring fra historiske fiaskoer
Historien rummer mange biotekselskaber, der faldt kraftigt efter en fase 3-fiasko. Et velkendt område er Alzheimers-forskning, hvor mange projekter er fejlet trods lovende tidlige data.
Et gennemgående mønster er, at selskaber undertiden har lagt for stor vægt på små, positive undergrupper i fase 2, som derefter ikke kunne genfindes i det store fase 3-studie. At kende sådanne mønstre kan hjælpe investorer med at bevare en sund skepsis, når tidlige data præsenteres med mange forbehold.
Efter et stort kursfald
Er det en god idé at købe efter en fase 3-fiasko? Nogle gange falder en aktie så meget, at selskabet handles til under værdien af dets egen kontantbeholdning – noget, der på engelsk kaldes “trading below cash”. For nogle investorer kan det se interessant ud, hvis de vurderer, at den resterende pipeline har værdi.
Men det er forbundet med høj risiko: kursen fortsætter ofte nedad i tiden efter, efterhånden som flere investorer sælger ud. Dette beskriver blot et fænomen, man kan møde – det er ikke en opfordring til at handle på en bestemt måde.
| Periode efter fiasko | Typisk markedsstemning | Karakteristik |
|---|---|---|
| Dag 1-3 | Panik og tvangssalg | Meget høj volatilitet |
| Uge 2-4 | Resignation | Kursen kan stabilisere sig omkring et “kasse-gulv” |
| Måned 3+ | Fornyet fokus eller glemsel | Tidspunkt for en mere nøgtern genvurdering |
Opsummering
Fase 3-fiaskoer er en uundgåelig del af biotekinvestering. De rammer især hårdt, når et selskab er afhængigt af et eneste projekt, og når forventningerne på forhånd var høje.
At forstå den binære natur, forskellen på statistisk og klinisk signifikans samt selskabets finansielle robusthed er centralt for at kunne vurdere risikoen. Fase 3-risiko er i øvrigt kun en af flere risikotyper i branchen – en anden skjult risiko, især for de store medicinalselskaber, er patentudløb og patent cliff. Denne guide har til formål at forklare forholdene – ikke at anbefale bestemte handelsstrategier.
Kildehenvisninger
- BIO, Informa Pharma Intelligence & QLS Advisors – Clinical Development Success Rates and Contributing Factors 2011-2020
- Wong, Siah & Lo – Estimation of Clinical Trial Success Rates and Related Parameters (Biostatistics, Oxford)
- American Statistical Association – Statement on Statistical Significance and P-Values
- ClinicalTrials.gov – database over kliniske forsøg og protokoller
- U.S. Food & Drug Administration – Step 3: Clinical Research (kliniske faser)
Ofte stillede spørgsmål (FAQ)
Hvor meget falder en biotekaktie typisk ved en fase 3-fiasko?
Det er ikke ualmindeligt at se fald på mellem 50 % og 80 % på en enkelt dag for et single-asset-selskab, og i enkelte tilfælde endnu mere. Hvor hårdt faldet bliver, afhænger blandt andet af, hvor central behandlingen er for selskabet, og hvor meget kapital der er tilbage.
Kan man forudsige en fase 3-fiasko?
Nej, man kan aldrig være sikker. Men forhold som svage fase 2-data, ændrede endepunkter undervejs eller markant insidersalg kan være advarselstegn, der øger usikkerheden.
Beskytter en stop-loss mod en fase 3-fiasko?
Ikke pålideligt. Fordi nyheder ofte offentliggøres uden for børstid, kan aktien åbne langt under stop-loss-niveauet, og ordren udføres da til den første tilgængelige – ofte meget lavere – kurs.
Hvad er forskellen på statistisk og klinisk signifikans?
Statistisk signifikans handler om, hvorvidt et resultat sandsynligvis er reelt og ikke tilfældigt (målt med en p-værdi). Klinisk signifikans handler om, hvorvidt forbedringen er stor nok til at betyde noget for patienterne. Et studie kan bestå statistisk og alligevel skuffe kommercielt, hvis effekten er for lille.
Hvad er “single-asset”-risiko?
Det er risikoen ved kun at have et eneste væsentligt lægemiddel i udvikling. Fejler netop det projekt, har selskabet ingen andre store værdikilder, og kursfaldet bliver derfor typisk ekstra stort.
